2023年电车市场格局 比亚迪特斯拉持续向好,通用福特为何持续低迷?
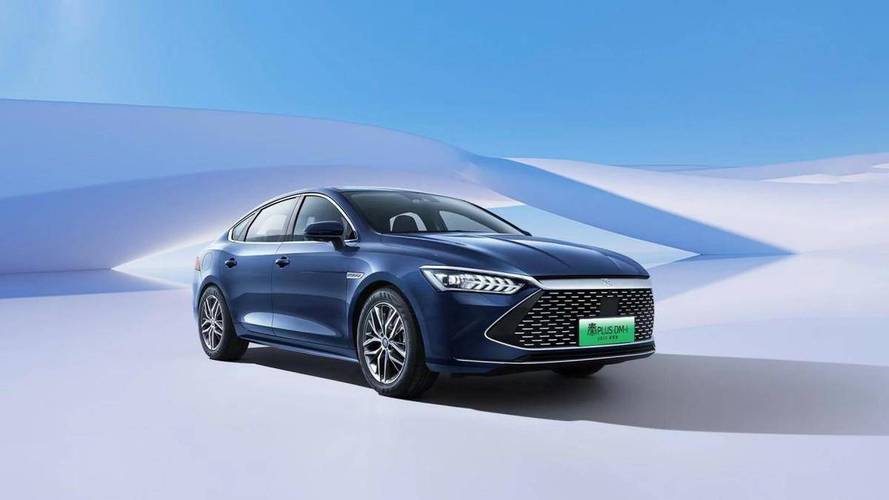
2023年,全球电动汽车市场继续高速增长,但内部格局加速分化。以比亚迪和特斯拉为代表的头部企业持续向好,销量与利润节节攀升;而传统巨头通用和福特却在电车业务上举步维艰,市场份额与盈利能力双双低迷。这种“冰火两重天”的局面,背后是战略、技术、供应链与成本控制的全方位较量。
一、整体市场背景
2023年全球电动车销量突破1400万辆,同比增长约35%。中国仍是最大市场,渗透率超过35%;欧洲和美国紧随其后。但在这一增长中,比亚迪和特斯拉合计占据了全球近40%的份额,而通用、福特的总和不足5%。
二、比亚迪:全产业链优势,量价齐升
比亚迪2023年全年销量超302万辆,同比增长61.9%,其中纯电车型超157万辆,超越特斯拉成为全球纯电销量冠军。其核心优势包括:
- 垂直整合:自研刀片电池、电机、电控甚至芯片,大幅降低成本。
- 多品牌矩阵:从海鸥到仰望,覆盖5万至100万价位,满足全需求。
- 出海加速:出口24万辆,同比增长334%,在泰国、巴西、欧洲建厂。
- 盈利强劲:净利润超290亿元,单车利润约9600元,远超多数对手。
结果:比亚迪不仅销量持续增长,品牌溢价与全球影响力也在快速提升。
三、特斯拉:以价换量,规模效应显著
特斯拉2023年全球交付181万辆,同比增长38%,完成180万辆目标。尽管毛利率从25%降至18%左右,但净利润仍达150亿美元。关键驱动因素:
- 超级工厂效率:上海、柏林、得州工厂产能爬坡,一体化压铸降低制造成本。
- 降价策略:多次下调价格,刺激需求,巩固市场份额。
- 软件与能源业务:FSD、超充网络和储能业务贡献新增长点。
- 品牌与技术标杆:在自动驾驶和三电领域保持领先认知。
尽管面临竞争加剧,特斯拉依然是全球最赚钱的电动车企之一。
四、通用:战略摇摆,产能爬坡缓慢
通用汽车2023年电动车销量约7.5万辆,远未达成全年目标。主要问题:
- Ultium平台延迟:电池产能瓶颈导致多款车型交付推迟。
- 产品定价偏高:雪佛兰Bolt停产,新车型如Blazer EV、Equinox EV价格缺乏竞争力。
- 经销商阻力:传统经销商对电车销售缺乏动力,积压库存。
- 亏损扩大:电动车业务全年亏损约17亿美元,拖累整体利润。
通用虽宣布放缓部分电车投资,但已落后于竞争对手。
五、福特:Model e亏损严重,需求疲软
福特2023年电动车销量约7.2万辆,但Model e部门亏损高达47亿美元,每卖一辆电车亏损超6万美元。核心困境:
- F-150 Lightning需求降温:高价格与经济环境导致订单取消。
- 成本居高不下:缺乏规模效应,电池采购依赖外部。
- 战略收缩:推迟120亿美元电车投资计划,削减产量。
- 市场竞争激烈:在皮卡和SUV领域被特斯拉Cybertruck和Rivian挤压。
福特的“油改电”路线以及品控问题,导致口碑与销量双输。
六、深度原因对比
| 维度 | 比亚迪/特斯拉 | 通用/福特 |
|--------------|---------------|---------------|
| 电池供应 | 自研/深度绑定 | 依赖外部采购 |
| 平台架构 | 纯电专属 | 油电共用/延迟 |
| 成本控制 | 极致优化 | 居高不下 |
| 产品节奏 | 快速迭代 | 缓慢且不定 |
| 渠道与营销 | 直营/线上 | 依赖经销商 |
| 盈利能力 | 持续盈利 | 大幅亏损 |
可以看出,比亚迪和特斯拉的成功源于全链条的自主可控与规模化;而通用和福特受制于传统体系惯性,转型缓慢且包袱沉重。
七、2024年及未来展望
- 比亚迪:将继续扩张海外,推出更多高端车型,冲击全年400万辆。
- 特斯拉:价格战持续,Model 2/Q若推出可能颠覆入门市场。
- 通用福特:需加速平台降本、改革渠道,否则可能进一步边缘化。也可能寻求与其它车企合作以分摊成本。
2023年的电车市场清晰表明:谁掌握核心技术、供应链和成本,谁就能领跑;而依赖旧有模式、犹豫不决的企业,即使品牌响亮,也会陷入被动。电车竞赛已进入下半场,不进则退。
如若转载,请注明出处:http://www.jiangdixiang.com/product/7.html
更新时间:2026-10-26 19:35:54